Illustration
दो पासबुक होने का मतलब हमेशा दोगुनी बीमा सुरक्षा नहीं होता।
मान लीजिए, एक ही बीमित बैंक में आपके बचत खाते में ₹2 लाख और सावधि जमा में ₹4 लाख हैं। दोनों आपके नाम पर, समान अधिकार और हैसियत में हैं। कुल जमा ₹6 लाख है, लेकिन कुल बीमा सीमा ₹5 लाख है, हर खाते के लिए अलग ₹5 लाख नहीं।
भारत का निक्षेप बीमा और प्रत्यय गारंटी निगम, यानी DICGC, इसी तरह सीमा बताता है। उस बैंक की अलग-अलग शाखाओं में जमा रकम भी जोड़कर गिनी जाती है।
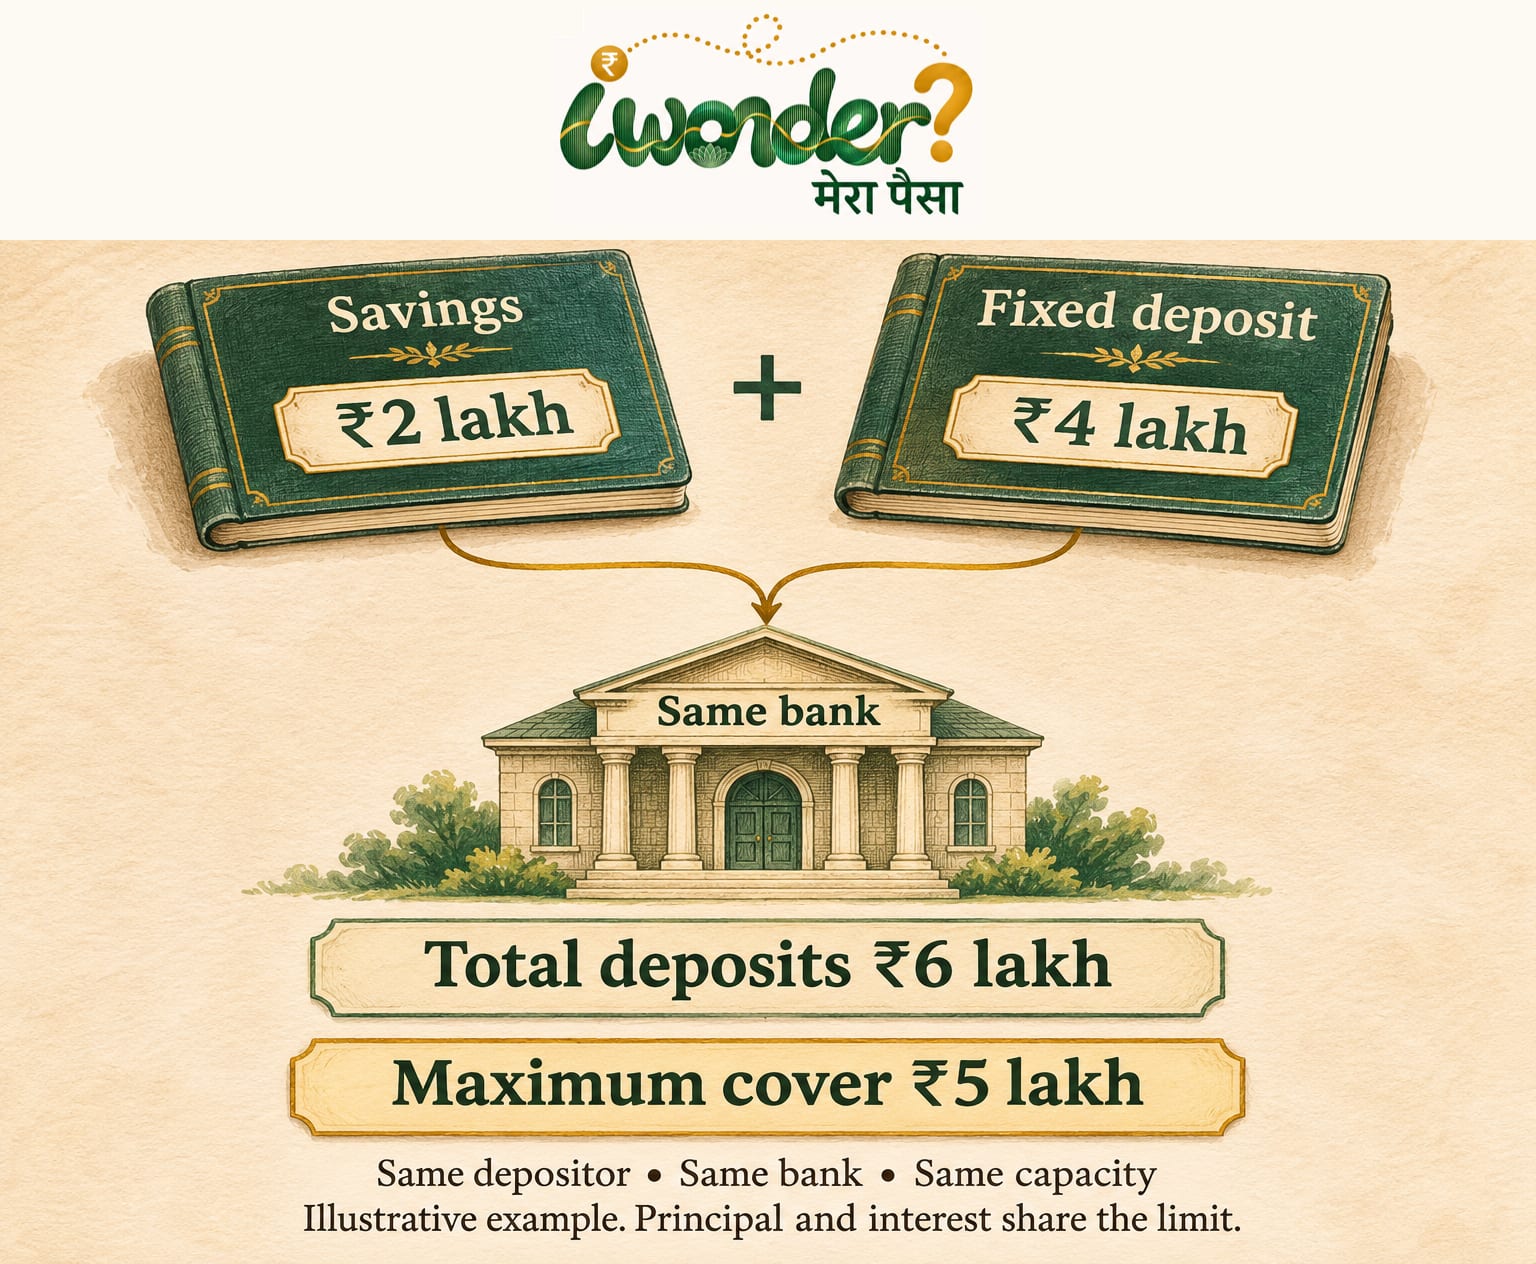
₹5 लाख में मूलधन और ब्याज दोनों शामिल हैं। ब्याज के लिए इसके ऊपर अलग सुरक्षा नहीं मिलती। अलग-अलग बीमित बैंकों में जमा पर सुरक्षा अलग गिनी जाती है।
इसलिए खाता और बैंक एक चीज नहीं हैं। उसी बैंक में नया बचत खाता या सावधि जमा खोलने भर से सुरक्षा नहीं बढ़ती।
बैंक के विफल होने या रिजर्व बैंक की निकासी पाबंदी में बीमा तुरंत पैसा मिलने का वादा भी नहीं है। दावे संबंधित प्रक्रिया से निपटते हैं। खातों की संख्या ही नहीं, बैंक का नाम भी देखिए।